一、国庆节前后普钢价格走势变化
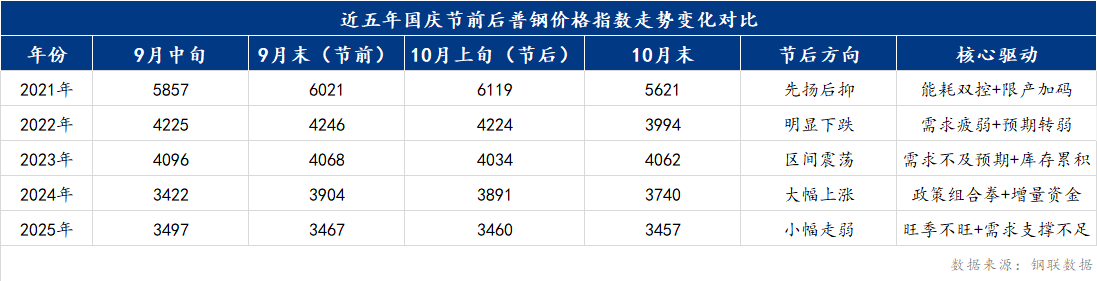
近五年国庆节前后钢价走势呈现“两年涨、两年跌、一年震荡”的格局,并未出现全面普涨行情,宏观政策驱动与基本面博弈构成节后价格的核心变量。从Mysteel普钢价格指数看,2021年在能耗双控与限产加码推动下,钢价一度冲高,随后转为回落,节前至节后价格运行区间为5857—6119元/吨;2022年受需求疲弱和预期转弱影响,节前节后价格变化有限,但10月延续跌势,累计下跌220元/吨;2023年以区间震荡为主,“旺季不旺”特征再度显现,叠加库存压制,钢价未出现明显方向性变化;2024年为近五年涨幅最大的一年,涨幅近500元/吨,主要由政策组合拳与增量资金推动,短期快速普涨后,节后迅速回吐部分涨幅;2025年则在缺乏政策驱动的情况下,受基本面拖累,节后小幅走弱。整体而言,近五年国庆节前后钢价走势明显分化,有政策推动时,钢价顺势上涨;缺乏政策推动时,节前补库虽能提供一定支撑,但节后回落概率偏大。房地产持续调整、需求端“旺季不旺”已成常态,节后价格走势更多取决于宏观、产业政策力度与库存累积幅度,而非单纯的季节性规律,“金九银十”季节性特征持续淡化,产业上下游心态也普遍趋于谨慎。
二、品种表现分化趋稳 波动收窄
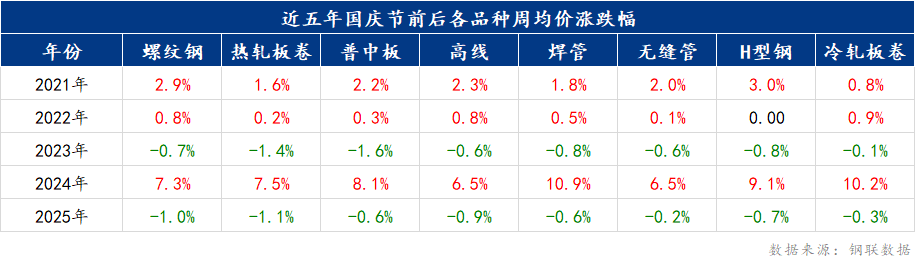
从近五年国庆节前后各品种周均价涨跌幅看,钢价运行已由“齐涨齐跌”转向“分化趋稳”,品种间弹性差异扩大,但整体波动中枢趋于收窄。分品种看,螺纹钢、热轧板卷在多数年份处于波动前列,对宏观预期、需求变化及成本扰动更为敏感;冷轧、中厚板相对稳健;型钢、焊管、无缝管节后独立驱动减弱,更多跟随建材与板材大盘波动。整体而言,近五年国庆前后钢价走势的品种分化持续加剧,节前行情的“普涨”特征不断弱化,“节前稳、节后弱”逐渐成为多数品种的共性特征,趋势性驱动不足。
三、国庆节前后行情波动规律

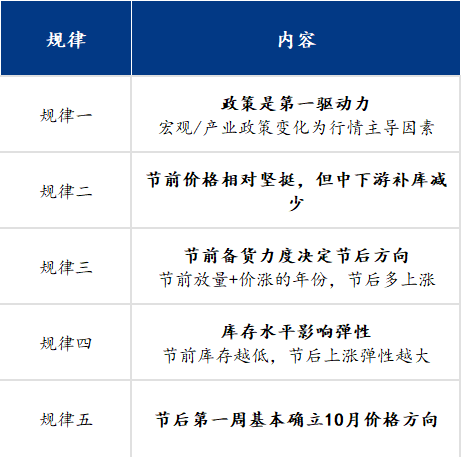
自2021年始,国内钢铁需求持续下滑,淡旺季规律逐渐淡化,“金九银十”不再,国庆节前后也难以成为行情波动与市场操作的节点,基于对近年来国庆节前后价格变化背后原因的观察与分析,总结出以下五条规律,以供参考。一是在行业普遍承压、利润微薄、出货速率放缓的背景下,政策端成为行情的第一驱动力,宏观政策与产业政策变化构成行情的主导因素;二是节前市场补库虽逐年减少,但价格相对坚挺,尤其是上游钢厂对原料的补库需求仍在,减少的更多在于中下游投机备货环节;三是节前备货力度影响节后行情方向,节前量价齐升,节后大概率维持上涨趋势;四是节前库存水平影响节后钢价弹性,节前库存越低,节后价格上涨弹性越大;五是节后第一周基本确立10月整体行情方向。
四、2026年国庆节后行情展望
历史不会简单重复,但韵脚往往相似。2026年国庆节前,市场呈现“供需双弱、成本松动、预期转弱”等特征,节后在无明显利好驱动下,钢价大概率继续承压运行。策略上,建议贸易商保持低库存、快周转,避免高位囤货;关注煤焦提降落地节奏、假期累库幅度及节后终端补库强度。风险则在于一是资金到位不足,下游用钢需求仍显低迷;二是钢厂检修减产扩大,成本支撑加速走弱。
资讯编辑:邹志浩 021-26090151 资讯监督:陈文花 021-26093859 资讯投诉:陈跃进 021-26093100免责声明:Mysteel发布的原创及转载内容,仅供客户参考,不作为决策建议。原创内容版权归Mysteel所有,转载需取得Mysteel书面授权,且Mysteel保留对任何侵权行为和有悖原创内容原意的引用行为进行追究的权利。转载内容来源于网络股票做空平台,目的在于传递更多信息,方便学习与交流,并不代表Mysteel赞同其观点及对其真实性、完整性负责。
证配网提示:本文来自互联网,不代表本网站观点。